Faut-il exclure son application bancaire du VPN avec le split tunneling ?
Exclure son application bancaire d’un VPN : pourquoi le Split Tunneling est une fausse solution
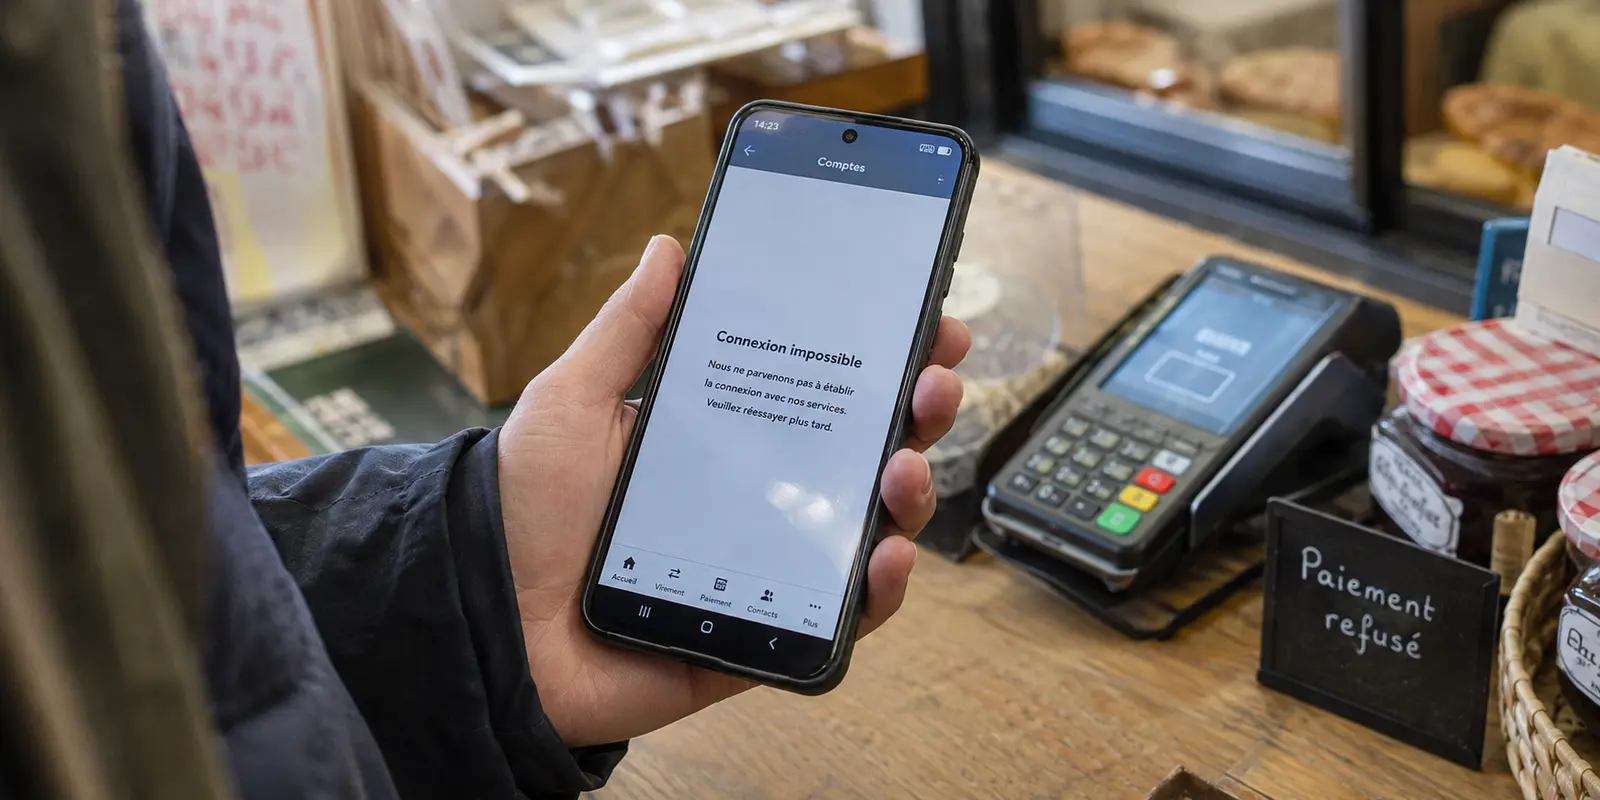
Vous êtes installé à la terrasse d’un café ou dans le hall d’une gare, connecté au Wi-Fi public local. Prudent, vous avez enclenché votre tunnel chiffré pour protéger vos échanges. Vous ouvrez alors l’application de votre banque — BoursoBank, Crédit Agricole, BNP Paribas ou Revolut — pour vérifier un solde ou valider un paiement en ligne urgent.
C’est le moment où tout se bloque. L’écran de chargement tourne dans le vide, la reconnaissance biométrique Face ID ou empreinte digitale est subitement désactivée, ou un message laconique annonce qu’une « erreur technique est survenue ». Pour reprendre la main, vous devez couper la protection de votre téléphone, laissant votre session en clair sur un réseau ouvert.
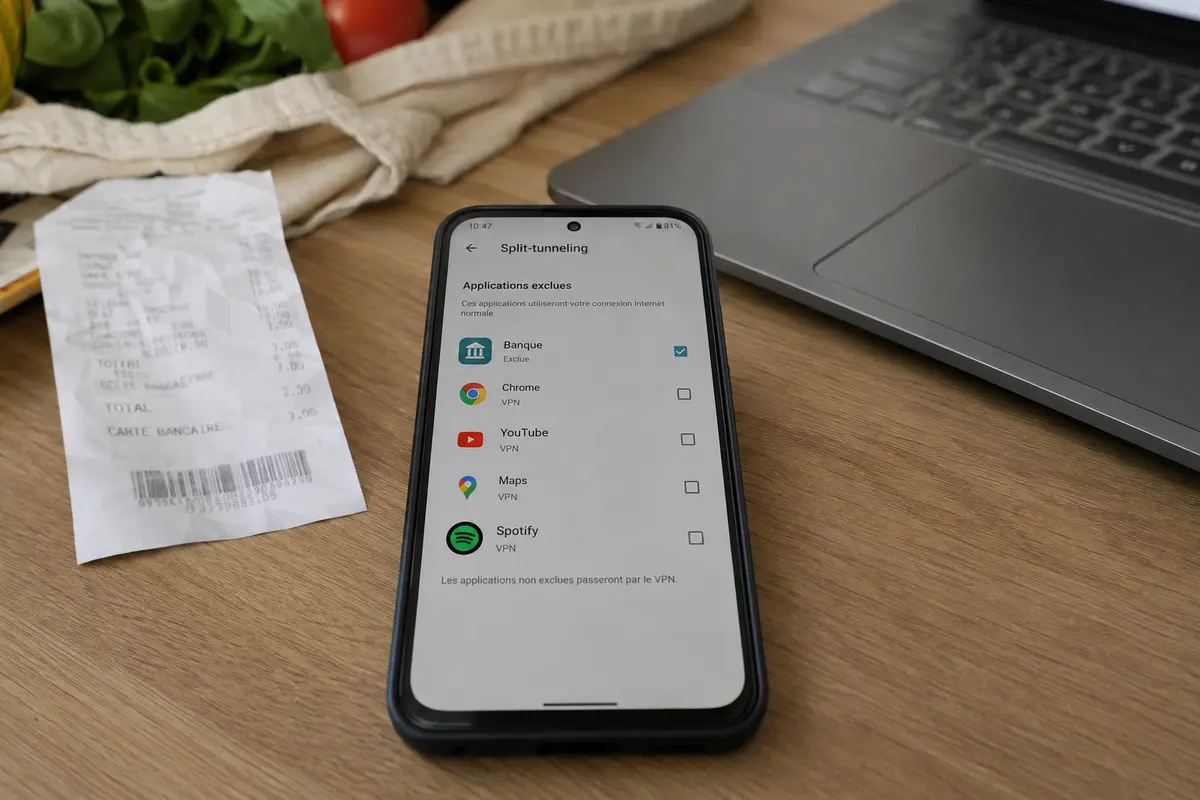
Face à cette friction exaspérante, la quasi-totalité des guides en ligne recommandent la même astuce : activer le *Split Tunneling* (le tunnel scindé) pour exclure l'application bancaire du VPN. Sur le papier, l'idée semble séduisante. Dans la pratique, chercher à exclure sa banque de son outil de sécurité est un contresens technique majeur qui se heurte aux systèmes d'exploitation modernes et ne résout en rien la cause profonde du problème.
Résumé de l’article et adéquation du produit
Faut-il exclure son application bancaire du VPN avec le split tunneling ?
Selon l’article, l’exclusion par application ne traite pas la cause principale des blocages bancaires : elle est limitée selon le système et peut rester détectable, tandis que la réputation de l’adresse IP et les changements géographiques peuvent suffire à déclencher l’antifraude. Le texte conseille de préserver une protection globale et, en cas de doute pour une opération urgente, de préférer temporairement le réseau cellulaire à un Wi‑Fi public inconnu.
Points clés et limites
- Pour qui : Les voyageurs et utilisateurs de Wi‑Fi public dont l’application bancaire se bloque lorsqu’un VPN est actif.
- À retenir : Le texte distingue la présence du tunnel de la réputation de l’adresse de sortie et de la cohérence géographique observées par la banque.
- Adéquation du produit : OnlyDogs VPN est présenté dans l’article comme une approche reposant sur des routes réseau moins encombrées, HTTP/3 et une protection continue, afin d’éviter le recours aux listes d’exclusion.
- Limite : L’article ne fournit ni test bancaire indépendant ni source externe ; les politiques antifraude et le comportement des applications peuvent varier selon la banque, l’appareil et le réseau.
Sources : le texte ne cite pas de source externe de référence ; les éléments ci-dessus restent volontairement bornés à ce qui est affirmé ou conseillé dans l’article.
Le piège du bouton d’exclusion : le mur d’Apple et l’illusion d’Android
Le premier choc est d'ordre matériel : la promesse du Split Tunneling par application s'effondre selon le smartphone que vous avez en poche.
- **Sur iPhone (iOS), l'exclusion est tout simplement impossible :** Les comparateurs en ligne oublient régulièrement de le mentionner, mais le framework de sécurité d’Apple interdit formellement aux éditeurs de VPN grand public de découper le trafic par application. Sur un iPhone, c'est l'intégralité des flux du système qui emprunte le tunnel, sans exception possible. Chercher une option d'exclusion pour votre banque sur iOS est une quête sans issue.
- **Sur Android, l'exclusion est contournée par les banques :** Même si le système d'exploitation de Google permet d'isoler une application sur une route non chiffrée, les applications bancaires modernes intègrent des outils de contrôle d'intégrité particulièrement agressifs. Elles n'analysent pas uniquement les paquets de données : elles inspectent les interfaces réseau actives sur l'appareil. Dès qu'elles détectent la présence d'une interface VPN active sur le système, elles refusent de démarrer par mesure de précaution contre les attaques de détournement de session, quand bien même vous auriez coché l'application dans votre liste d'exclusions.
Vouloir percer manuellement un trou dans votre tunnel pour contourner un blocage ne fonctionne presque jamais et fragilise la sécurité globale de votre téléphone.
Ce qui affole réellement les algorithmes antifraude
Le blocage de votre banque n'est pas provoqué par le fait que vos données soient chiffrées : il est déclenché par la signature technique suspecte que renvoient les services VPN traditionnels.
Pour respecter les directives européennes de sécurité financière, les établissements bancaires déploient des systèmes automatisés d'analyse des risques qui traquent deux signaux d'alerte majeurs :
1. **Les adresses IP de centres de données surpeuplées :** Les grands acteurs historiques du VPN entassent des dizaines de milliers d'utilisateurs sur une poignée de serveurs hébergés dans des fermes de machines commerciales. Lorsqu'une banque voit une tentative de connexion émaner d'une adresse IP d'où proviennent au même instant des milliers de requêtes web hétéroclites, son système de détection des fraudes classe immédiatement cette adresse comme suspecte.
1. **L'incohérence géographique brutale :** Si vous étiez connecté une heure plus tôt via une antenne relais 4G/5G en banlieue parisienne et que votre session bancaire tente subitement de s'ouvrir depuis une passerelle étrangère ou un nœud d'hébergement mutualisé mal identifié, la banque assimile cet écart à une prise de contrôle à distance frauduleuse et verrouille l'accès.
La réponse par la propreté : la discrétion native avec OnlyDogs VPN
La véritable solution ne consiste pas à désactiver sa protection au moment le plus critique de la journée, mais à utiliser une infrastructure suffisamment moderne et discrète pour ne pas déclencher les alarmes des serveurs bancaires. C’est précisément sur ce terrain d’ingénierie que s'impose **OnlyDogs VPN**.
Plutôt que d'obliger l'utilisateur à jongler avec des listes blanches instables ou des profils de contournement dégradés, ce service traite la racine du blocage :
- **Des routes réseau saines et préservées :** En éliminant la surpopulation de ses lignes et en déployant un routage dynamique automatisé, l'application vous attribue des points de sortie propres, perçus comme des connexions résidentielles légitimes par les systèmes de vérification d'identité des banques.
- **La modernité du protocole HTTP/3 :** Grâce à un transport multiplexé de pointe, les paquets réseau s'intègrent naturellement dans le trafic web contemporain. Fini les signatures de protocoles archaïques facilement interceptées et cataloguées comme des outils de masquage douteux par les pare-feux bancaires.
- **Une protection continue et hermétique :** Vous n'avez plus besoin d'arbitrer entre sécuriser vos e-mails et pouvoir consulter vos comptes en ligne. Votre appareil reste intégralement chiffré en continu, éliminant tout risque d'interception sur les réseaux Wi-Fi non sécurisés.
- **Zéro friction d'inscription :** Pas de listes d'exclusion complexes à configurer manuellement ni de mots de passe lourds à gérer. L'accès s'effectue simplement via un code magique envoyé par e-mail, prêt à fonctionner de façon homogène sur ordinateur, tablette ou smartphone.
Le guide de conduite pour gérer ses finances en toute sécurité
Pour ne plus jamais vous retrouver bloqué devant votre application financière en déplacement, appliquez trois règles de bon sens :
1. **Ne perforez pas votre protection :** Évitez de désactiver le chiffrement de votre téléphone sur un réseau public inconnu simplement pour consulter votre solde. La gestion de vos finances fait partie des usages qui réclament la protection la plus stricte.
1. **Privilégiez la réputation de l'adresse plutôt que le bricolage logiciel :** Les blocages bancaires se règlent par la qualité des passerelles réseau utilisées, pas par des exclusions logicielles qui fragilisent votre système d'exploitation.
1. **Le recours au réseau cellulaire en cas de doute :** Si vous êtes contraint d'effectuer une transaction immédiate sur une application bancaire ultra-sensible et que vous avez un doute sur le réseau Wi-Fi local, basculez quelques secondes sur vos données mobiles directes plutôt que d'utiliser des outils de contournement instables.
Une protection numérique efficace doit savoir se faire oublier : elle doit sécuriser la totalité de vos données personnelles sans vous forcer à négocier avec votre propre banque à chaque virement.
Questions fréquentes
Pourquoi une application bancaire peut-elle se bloquer quand un VPN est actif ?
L’article attribue ces blocages surtout à la réputation des adresses IP de sortie et aux incohérences géographiques, plutôt qu’au chiffrement lui-même. Une connexion issue d’un nœud très partagé ou d’un emplacement inattendu peut être classée comme risquée par l’antifraude.
Le split tunneling règle-t-il forcément le problème sur iPhone ou Android ?
Non selon le texte. Il présente l’exclusion par application comme indisponible pour les VPN grand public sur iPhone et comme parfois insuffisante sur Android, où une application bancaire peut encore détecter qu’une interface VPN est active.
Que faire pour une opération bancaire urgente sur un Wi‑Fi public ?
Le texte recommande de ne pas désactiver sa protection au hasard sur un réseau ouvert. Si la banque reste inaccessible et qu’une transaction ne peut pas attendre, il propose de basculer brièvement sur les données mobiles directes plutôt que de bricoler une exclusion instable.