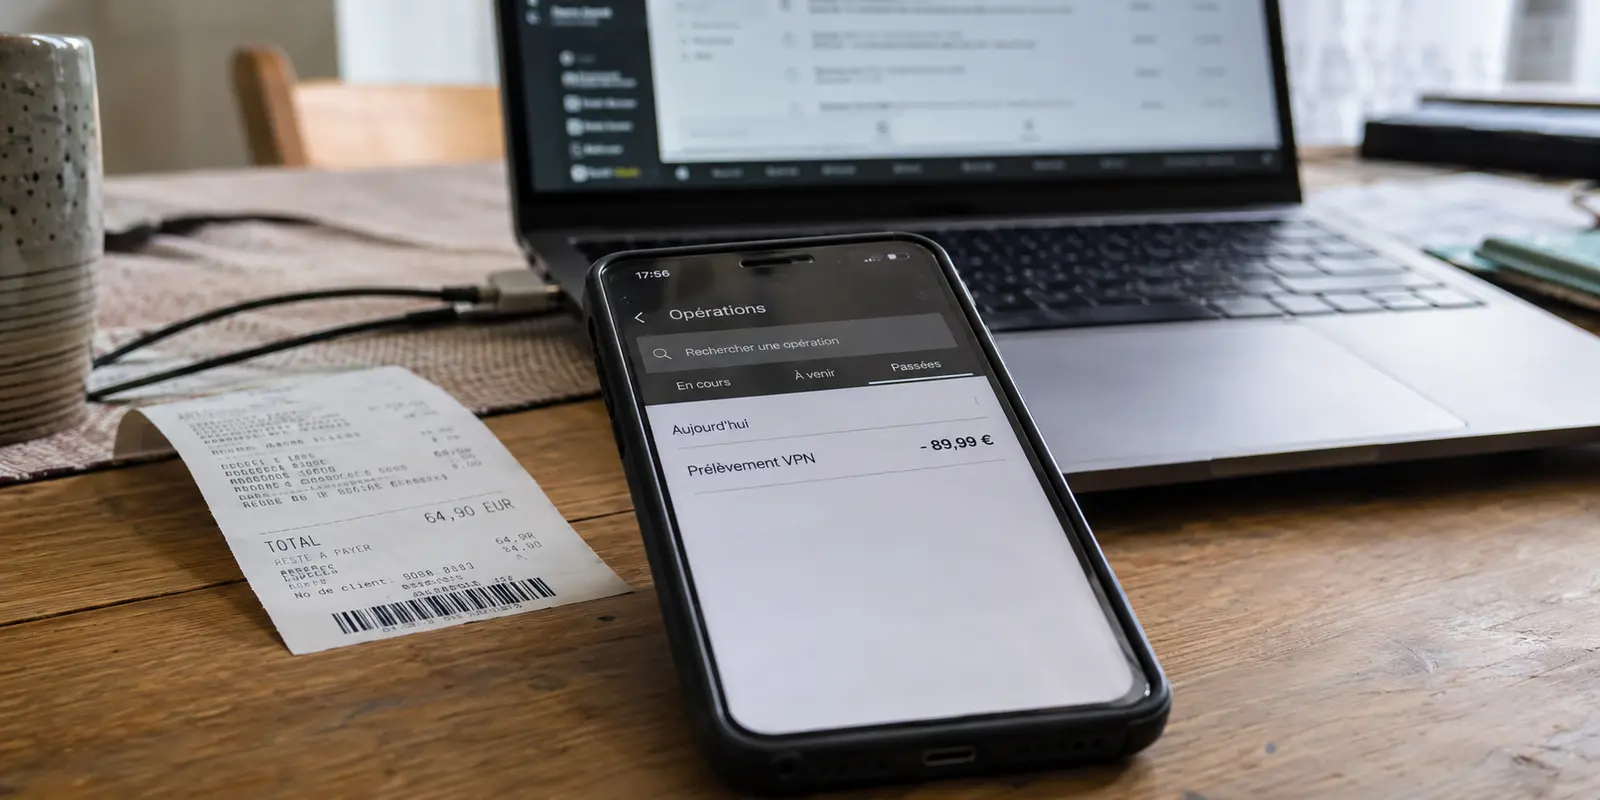
C’est une notification bancaire matinale que personne ne souhaite découvrir : un débit soudain de 89 €, 105 € ou 120 €, émis par une société au nom obscur ou directement par votre service de sécurité numérique. Pourtant, dans votre souvenir, vous aviez souscrit une offre promotionnelle alléchante à deux euros par mois, vantée par un créateur de contenu deux ans plus tôt. L'application dormait peut-être même dans un coin de votre ordinateur sans servir au quotidien.
Le premier réflexe oscille entre la culpabilité et l'incompréhension. On s'en veut d'avoir oublié d'annuler à temps, tout en redoutant que les « petites lignes » du contrat n'aient définitivement scellé le sort de cet argent.
Rassurez-vous : ce prélèvement surprise n’est pas le fruit de votre négligence. Il s’agit du modèle économique central d’une grande partie de l'industrie du VPN traditionnel, pensé méthodiquement pour convertir des remises d'accroche en rentes forcées.
Résumé de l’article et adéquation du produit
Que faire après un prélèvement de renouvellement VPN que vous n’aviez pas anticipé ?
Commencez par conserver le relevé, la facture, les conditions et les messages reçus, puis désactivez toute prochaine reconduction et contactez le fournisseur par écrit. En France, la fiche Service-Public liée détaille les obligations d’information pour certains contrats à tacite reconduction ; la DGCCRF décrit aussi la rétrofacturation comme un mécanisme possible dans certaines situations, à examiner avec la banque ou l’émetteur de carte.
Points clés et limites
- À retenir : Séparez trois objectifs : empêcher un nouveau débit, demander la résolution au fournisseur avec une trace écrite, puis vérifier les recours réellement applicables à votre contrat et à votre moyen de paiement.
- Pour qui : Les personnes qui découvrent un renouvellement logiciel ou VPN longtemps après une promotion initiale et ne savent pas quelles démarches documenter.
- Adéquation du produit : L’article oppose ce modèle à OnlyDogsVPN et insiste sur la simplicité d’accès. Les modalités actuelles de paiement, de renouvellement et de conservation des données de facturation doivent néanmoins être vérifiées sur le parcours d’achat réel avant de souscrire.
- Limite importante : Ni un droit au remboursement intégral sous 48 heures ni le succès d’un chargeback ne sont automatiques dans tous les cas. Les droits dépendent notamment du contrat, de l’information fournie, du pays, du mode de paiement et des règles de l’émetteur.
Sources déjà présentes dans l’article : La fiche Service-Public sur la tacite reconduction explique les règles françaises applicables à certains contrats de services, et la DGCCRF présente la rétrofacturation (chargeback). L’article renvoie aussi au site officiel OnlyDogsVPN.
La remise dont on a oublié la fin
Pour comprendre comment ce prélèvement a pu survenir sans attirer votre attention, il faut examiner la mécanique commerciale qui régit les acteurs historiques.
Leur stratégie d'acquisition repose presque exclusivement sur des réductions spectaculaires : « -83 % sur l'abonnement de deux ans ». À ce tarif dérisoire, l'utilisateur valide l'achat sans méfiance. Mais en cochant la case finale, il accorde sans toujours le réaliser un mandat de facturation récurrente stocké chez le processeur de paiement.
Deux ans plus tard, la reconduction tacite s'exécute automatiquement, cette fois au « tarif standard » plein pot, souvent multiplié par quatre ou cinq.
Quant au fameux courriel d'avertissement préalable censé prévenir le consommateur ? Dans les faits, il est bien souvent inexistant, filtré par les dossiers de courriers indésirables ou formulé de manière si vague qu'il passe totalement inaperçu. Le piège repose sur l'inertie et l'amnésie naturelle de l'abonné.
Quand demander un remboursement s’éternise
Votre premier réflexe sera probablement d'ouvrir une fenêtre de discussion avec le support client pour expliquer la situation et demander un remboursement poli. C’est là que commence une manœuvre d'épuisement bien rodée.
Les équipes de rétention appliquent des scripts précis pour éviter à tout prix de rendre l'argent :
La fausse négociation : L'agent vous propose d'abord de conserver l'accès en échange d'un rabais de 50 %, ou vous offre trois mois gratuits si vous acceptez de rester abonné.
Le jeu des transferts : On vous fait patienter, on transfère votre dossier au « service facturation », puis on vous demande de réexpliquer votre problème à un autre interlocuteur afin de vous décourager par l'attente. Le faux prétexte légal : Certains services affirment sans rougir que leur « garantie satisfait ou remboursé de 30 jours » ne s'appliquait qu'à la toute première souscription initiale, deux ans plus tôt, et qu'un renouvellement ne peut faire l'objet d'aucun remboursement.
Face à ces réponses, une seule règle s'impose : ne négociez rien. Toute tentative de discussion qui n'aboutit pas à une confirmation écrite immédiate de remboursement intégral relève d'une manœuvre de temporisation visant à vous faire abandonner.
Garder une trace de sa contestation
Pour débloquer la situation et récupérer votre argent, adoptez immédiatement une posture ferme et méthodique :
Envoyez une mise en demeure formelle : Répondez au service client par écrit en exigeant l'annulation immédiate de la commande et le remboursement sous 48 heures. Mentionnez expressément que vous exercez votre droit légal de rétractation et que vous n'avez donné aucun consentement explicite pour le nouveau montant prélevé à plein tarif.
Coupez les vannes financières : Si le règlement a transité par un service comme PayPal, rendez-vous immédiatement dans les paramètres de paiements automatiques pour révoquer l'autorisation du commerçant. Si le prélèvement a été effectué directement sur votre carte, signalez l'incident à votre banque pour interdire tout débit futur de cette entité.
Déclenchez la procédure de rétrofacturation (chargeback) : Si le fournisseur fait la sourde oreille au bout de 48 heures, contactez directement votre conseiller bancaire ou l'émetteur de votre carte (Visa ou Mastercard).
Déposez une contestation pour prélèvement récurrent non sollicité ou absence de consentement sur le montant facturé. Les réseaux bancaires appliquent des règles strictes sur la transparence des renouvellements : face à une procédure de chargeback officielle, les marchands préfèrent presque toujours rembourser pour éviter les pénalités interbancaires.
Un abonnement qui ne retient pas ses clients
Récupérer son argent est une victoire immédiate, mais changer simplement de fournisseur historique ne fait que reporter le problème à l'échéance suivante : ils partagent presque tous les mêmes pratiques de reconduction opaque et les mêmes passerelles de paiement automatisées.
La seule véritable protection consiste à se tourner vers des services dont le modèle exclut structurellement ce type de prise d'otage financière.
C’est dans cette optique de rupture que se positionne OnlydogVPN↗. L'application fait le choix radical de supprimer le compte utilisateur classique : pas de mot de passe à retenir, pas de profil nominatif conservé indéfiniment en base de données, et surtout pas de coordonnées bancaires enregistrées pour alimenter des prélèvements automatiques des années plus tard.
L'accès s'effectue simplement à l'aide d'un code magique éphémère reçu par courriel. Vous utilisez et payez un service quand vous en avez besoin, sans craindre de voir ressurgir une facture surprise au détour d'un relevé bancaire.
Cette clarté contractuelle s'accompagne d'une exigence technique contemporaine. Conçue autour d'une architecture moderne s'appuyant sur le protocole HTTP/3, la connexion absorbe les instabilités réseau sans micro-coupures et intègre des profils d'utilisation prêts à l'emploi (streaming fluide, blocage agressif des traqueurs et de la publicité au niveau DNS). Vous bénéficiez d'une protection de premier ordre sans subir de harcèlement commercial ni d'agents de rétention mandatés pour verrouiller votre compte.
Ce que je regarderais avant de m’abonner
Faire valoir ses droits face à un prélèvement abusif est indispensable, mais modifier ses habitudes de consommation numérique l'est tout autant.
À l'avenir, méfiez-vous systématiquement des offres promotionnelles extravagantes qui dissimulent le véritable coût de maintien du service derrière des pourcentages de réduction artificiels. La confiance accordée à un outil censé protéger votre vie privée commence dès la page de paiement : un fournisseur qui use de ruses administratives pour forcer un renouvellement ne mérite pas que vous lui confiez l'intégralité de votre trafic internet. Exigez la transparence financière avec la même fermeté que vous exigez la confidentialité de vos données.
Questions fréquentes
Quelle est la première chose à faire après un renouvellement inattendu ?
Conservez les preuves du débit et du contrat, désactivez la prochaine reconduction si l’interface le permet et adressez rapidement une contestation écrite au fournisseur afin de garder une trace datée de votre demande.
Que dit la fiche Service-Public sur l’information avant une tacite reconduction ?
Pour les contrats concernés, le professionnel doit informer le client de la possibilité de ne pas reconduire le contrat dans les délais prévus. La fiche explique aussi les conséquences possibles lorsque cette information n’a pas été fournie correctement.
Quand une rétrofacturation ou chargeback peut-elle être envisagée ?
La DGCCRF la présente comme une procédure permettant, dans certaines situations et sous certaines conditions, de demander à l’émetteur de la carte le remboursement d’une opération. Il faut vérifier l’éligibilité et les délais avec sa banque ou son réseau de carte.
Une garantie de 30 jours ou un droit de rétractation garantit-il le remboursement d’un renouvellement ?
Pas automatiquement. L’application d’une garantie commerciale ou d’un droit légal dépend des conditions du contrat et du cadre juridique concerné. Il vaut mieux s’appuyer sur les textes officiels et les faits du dossier plutôt que sur une règle générale supposée.